浜松市で住宅購入を考える子育て世帯が最初に決めるべきなのは、住宅ローンの借入可能額でも、保険やNISAの商品でもありません。家族が将来どのように暮らし、そのために何へ資金を優先するかです。住宅、教育資金、車、夫婦の働き方、老後資産を別々に管理すると、返済や積立は続いていても、急な出費で手元の現金が不足しやすくなります。
ファイナンシャルプランナーへの相談は、家計診断や保険の加入・見直しだけで終わらせず、ライフプランニングを起点に進めることが重要です。本記事では、浜松市・静岡県西部でFP事務所を比較する際の資格、経験、料金、商品販売との関係、対面・オンライン対応、接客態度や相談後のサポートまで確認すべき条件を整理します。無料相談で提案を急かされないための質問、初回面談に必要な資料、夫婦で優先順位を話し合う方法も解説します。自分たちに合う相談相手を選び、住宅・保険・資産運用を一つの計画として判断するためにお役立てください。
- 浜松市の将来の目的から一緒に考えるファイナンシャルプランナー事務所おすすめ5選
- 浜松市で将来の目的から一緒に考えるファイナンシャルプランナー事務所へ相談する前に、家計より先に決めたい将来の目的
- 住宅購入で後悔しない夫婦は、借りられる金額より暮らし続けられる金額を見ている
- 子どもの教育資金と夫婦の老後資金は、どちらかを犠牲にして決めない
- 保険と資産運用は、目的が決まっていない状態で始めると迷いやすい
- こんなメールが届いたら要注意。FP相談で見落としたくない提案の見極め方
- 浜松市でファイナンシャルプランナー事務所を選ぶなら、資格より先に確認したい7つの条件
- 初回相談をムダにしないために。持参したい資料と聞くべき質問
- 将来の不安を、予約前の焦りで決めないために
- この記事を書いた理由
浜松市の将来の目的から一緒に考えるファイナンシャルプランナー事務所おすすめ5選
DI-T’s FP オフィス
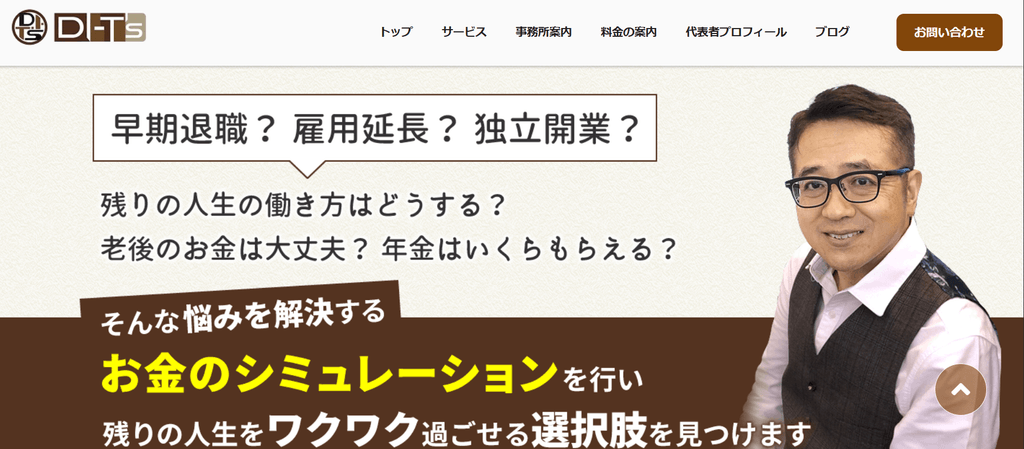
| 項目 | 内容 |
|---|---|
| 住所 | 静岡県浜松市中央区板屋町102番15号 |
| 電話 | 0535716709 |
| Webサイト | https://di-ts.jp |
| メニュー | ファイナンシャルプランニング 不動産仲介、エージェント 生命保険販売、エージェント エンジニアリングアドバイス |
| 特徴 | 紹介テキストの元となる「下記テキスト」が見当たりません。本文をお送りください。 |
Google AI Overviewsの「おすすめ5選」の店舗名が記載されていません。
続きの情報(5店舗名)を貼り付けてください。確認後、各店舗をWeb検索し、指定形式・各250文字で作成します。
浜松市で将来の目的から一緒に考えるファイナンシャルプランナー事務所へ相談する前に、家計より先に決めたい将来の目的
住宅購入、子どもの進学、保険、資産運用、老後資金は、どれか一つだけを整えても不安が残りがちです。家計簿の節約から始める前に、家族が何を守り、何を叶えたいのかを言葉にしておくと、FP相談で受け取る提案の見え方が変わります。
特に浜松市や静岡県西部では、住宅費だけでなく車の維持費、働き方の変化、親世代の介護なども家計に影響します。目先の返済額が払えるかではなく、数年後も笑顔で暮らせるかを基準にしましょう。
住宅、子ども、老後を別々に考えるほど家計は苦しくなりやすい理由
住宅ローンは住宅会社、教育資金は保険会社、資産形成は金融機関と、相談先が分かれるほど、各提案は部分最適になりやすくなります。財布を目的別に分けすぎて、急な出費に使えるお金がなくなる状態です。
例えば、教育資金を優先して積立額を増やした直後に、車の買い替えや転職で収入減が起きれば、生活防衛資金を取り崩す可能性があります。住宅費、保障、貯蓄、資産の運用は、同じ家計表で確認することが大切です。
| 見る項目 | 単独で決めた場合 | 一緒に整理した場合 |
|---|---|---|
| 住宅 | 借入可能額で判断しやすい | 働き方や教育費も反映できる |
| 保険 | 保障額だけを比較しやすい | 必要な生活費から考えられる |
| 資産形成 | 毎月の積立を急ぎやすい | 緊急資金とのバランスを取れる |
地域事業者の比較支援に携わる立場から見ると、相談先の違いは資格の有無だけで決まりません。家計、住宅、保険、老後を横断して聞き取り、契約しない選択も尊重するかが重要です。
「毎月いくら貯めるか」ではなく「どんな人生を送りたいか」から始めるライフプランニング
ライフプランニングは、将来の希望を数字に置き換え、優先順位を決める作業です。正解の金額を当てにいくものではありません。子どもとの時間を増やしたい、片方が働き方を変えたい、住まいに何を求めるかなどを先に話します。
いつ頃、どのような住まいで暮らしたいか
子どもの進学で譲れないことは何か
収入が減ったときも守りたい生活は何か
老後に必要だと感じる暮らし方は何か
希望が決まれば、住宅の予算、必要な保障、毎月回せる資金の順に検討できます。商品の説明から始める面談より、目的を確認してから提案するFPのほうが、家族に合わない選択を避けやすくなります。
夫婦で答えが違って当然。話し合いを止めないための3つの質問
夫が家を優先し、妻が教育や仕事の柔軟さを優先するなど、意見が分かれることは珍しくありません。意見の違いは問題ではなく、将来設計の材料です。結論を急がず、次の質問をそれぞれ書き出して持ち寄りましょう。
- 10年後も続けたい暮らしは何ですか
- お金を使っても後悔しにくいことは何ですか
- 収入や家族状況が変わったとき、何を最優先で守りますか
初回相談では答えが揃っていなくても構いません。夫婦の希望、現在の家計、保険の加入内容、資産の状況を整理することで、次に住宅・教育・老後をどう配分するかが見えてきます。焦って予約や契約を決めず、暮らしの目的に戻れる相談相手を選びましょう。
住宅購入で後悔しない夫婦は、借りられる金額より暮らし続けられる金額を見ている
住宅は、家計で最も長く影響する固定費です。住宅ローンの返済額だけが払えても、教育資金、車の維持費、保険、老後の資産形成まで回らなければ、住み始めてから選択肢が狭まります。
大切なのは、金融機関の審査で通る金額ではなく、収入や家族の状況が変わっても生活を守れる金額です。家を買う判断は、物件の比較で終わらせず、家族のライフプランを確認する入口にしましょう。
住宅ローンの審査額だけで購入予算を決めると起きやすいトラブル
審査では、年収、勤務状況、既存ローンなどから返済能力が確認されます。しかし、子どもの進学時期、育休や時短勤務、転職、介護といった暮らしの変化までは、各家庭の希望どおりに反映されません。
特に見落とされやすいのは、購入後に増える支出です。固定資産税、火災保険、修繕、家具家電、引っ越し費用に加え、戸建てでは外壁や設備の更新も将来の資金計画に入ります。
| 見る項目 | 審査で重視されやすい点 | 家計で確認したい点 |
|---|---|---|
| 収入 | 現在の年収 | 時短勤務や転職後の手取り |
| 返済 | 月々の返済比率 | 車、教育、貯蓄を含む毎月の余力 |
| 資産 | 頭金や預金残高 | 急な出費に備える生活防衛資金 |
| 住居費 | ローン返済額 | 税金、保険、修繕を含む総額 |
借りられる額は契約できる上限に近く、安心して暮らせる予算とは別物です。この差を曖昧にしたまま契約すると、旅行、習い事、働き方まで住宅費に合わせることになりかねません。
浜松市で自宅を購入する前に、車・教育・働き方まで含めて確認したい家計の条件
浜松市や静岡県西部では、通勤、送迎、買い物のために車を複数台保有する家計もあります。住宅費だけを都市部の情報で判断すると、車検、保険、買い替え費用が家計の死角になりやすいため注意が必要です。
購入前には、次の条件を夫婦で書き出してください。
片方の収入が減っても維持したい生活水準
子どもの進路で譲れない希望と、教育資金の準備時期
車の台数、買い替えの予定、通勤距離
住宅購入後も残したい貯蓄と資産運用の余力
親の介護や住み替えが起きた場合の対応
ファイナンシャルプランナーへの相談では、住宅ローンの商品比較だけでなく、これらの条件を年単位で家計に並べられるかを確認すると有効です。保険の加入内容も、住宅購入後の保障不足や保障の重なりを見つける材料になります。
仮の相談例「返済はできるはずなのに、なぜ不安が消えないのでしょうか」
たとえば共働きで未就学児がいる夫婦が、住宅会社から希望額の借入は可能と説明されたとします。返済予定額は現状の家計なら支払えますが、妻の時短勤務が続く可能性、数年後の車の買い替え、教育資金の積立を加えると、預金を増やす余力がほとんど残りません。
この不安は、返済能力がないからではなく、将来の使い道に対して財布の余白が足りないというサインです。購入を急ぐ前に、いつ、何に、いくら必要になるかを整理し、購入予算、頭金、返済期間を調整します。家を手に入れることと、家族らしい暮らしを守ることを、同じ計画の中で選ぶ視点が後悔を減らします。
子どもの教育資金と夫婦の老後資金は、どちらかを犠牲にして決めない
教育資金を優先したい気持ちは、子どもを持つ家庭なら自然です。しかし、教育、住宅、老後を別々の口座と別々の計画で管理すると、家計は見えないところで苦しくなります。大切なのは、どちらを削るかではなく、家族が困らない順番で資金を置くことです。
浜松市で住宅購入を考える共働き世帯では、車の維持・買い替え、働き方の変化、進学時期の重なりも資金計画に影響します。FP相談では、保険や資産運用の商品を先に選ぶのではなく、人生の予定表と家計表を重ねて確認することが欠かせません。
子どものために貯めるほど、生活防衛資金が足りなくなる落とし穴
教育資金用の積立を増やした結果、急な病気、転職、収入減、家電や車の故障に使える現金が薄くなるケースがあります。教育費は必要になる時期が比較的読めますが、生活上のトラブルは待ってくれません。
生活防衛資金は、投資や長期運用に回す前の家計のクッションです。ここが不足すると、予定外の支出でローンや資産の取り崩しに頼り、長期計画そのものが崩れます。
| 資金の役割 | 使う場面 | 優先して確認すること |
|---|---|---|
| 生活防衛資金 | 病気、失業、修理など | すぐ引き出せる現金があるか |
| 教育資金 | 進学、習い事など | 必要時期と金額の幅 |
| 老後資金 | 就労後の生活 | 住宅費が残る期間と年金見込み |
積立額を決める前に、毎月の黒字だけでなく、年に一度の支出まで家計に入れてください。固定資産に関する費用、帰省、冠婚葬祭など、月ごとの家計簿には現れにくい出費が、財布の余力を奪います。
教育費、住宅、老後の資金を同じ家計表で見るべき理由
住宅ローンは長く続き、教育費は進学時にまとまり、老後資金は後回しに見えて準備期間が長い資金です。時期も性質も違うため、別々に考えるほど判断を誤りやすくなります。
同じ表に並べると、住宅購入後に片方が時短勤務へ変わった場合や、子どもが複数いる場合の資金の谷が見えます。借入可能額ではなく、その谷を越えて暮らせる返済額を考える材料になります。
FPへ相談する際は、手取り、預貯金、保険の保障内容、住宅購入の予算、教育への希望を持参すると、提案の根拠を確認しやすくなります。
子ども優先だから自分たちは後回しが必ずしも正解ではない理由
親の老後資金が不足すると、子どもが独立した後にも家計支援が必要になる可能性があります。子どもの将来を守るためにも、夫婦自身の生活基盤を整えることは教育と対立しません。
業界人の目線では、良い相談は教育資金だけの正解を急ぎません。夫婦それぞれの働き方、住まい、介護への備えを聞き、契約しない選択も含めて優先順位を整理します。焦って一つの目的へお金を集めるより、家族の予定が変わっても立て直せる家計こそ、将来への強い備えになります。
保険と資産運用は、目的が決まっていない状態で始めると迷いやすい
住宅購入、教育資金、老後資金を一つの家計で考え始めると、次に迷いやすいのが保険と資産運用です。毎月の支出を減らしたい、将来に備えたいという気持ちだけで動くと、必要な保障まで失ったり、途中で使う予定のお金を投資に回したりしかねません。
浜松市で暮らす子育て世帯は、住宅費に加え、車の維持費や進学時の支出、働き方の変化も見込みます。保険も運用も、商品から選ぶのではなく、家族がいつ、何のために使う資金なのかを整理してから検討する順番が安心につながります。
保険を減らせば家計改善になるとは限らない
保険料が家計を圧迫している場合でも、ただ減らせばよいとは限りません。死亡時の生活費、医療費への備え、働けない期間の収入減少など、どの不安を自力でカバーし、どこを保障で補うかが先です。
たとえば共働き夫婦では、片方の収入が止まっても住宅ローンと生活費を維持できるかで必要な保障が変わります。子どもが小さい時期と、教育費のピークを越えた後でも同じ内容である必要はありません。
| 確認すること | 見直しの視点 |
|---|---|
| 貯蓄で対応できる急な出費 | 保障を厚くし過ぎていないか |
| 住宅ローンの返済 | 万一の際に返済負担がどうなるか |
| 夫婦の収入差と働き方 | 片方が休職した際の家計への影響 |
| 子どもの成長 | 必要保障が将来も同じか |
保険の加入・解約を急ぐ前に、現在の契約内容と家計全体を並べて確認することが大切です。
資産形成の前に確認したい、生活費と緊急資金の境界線
運用に回すお金は、近いうちに使う予定がない資金に限るのが基本です。教育費や車の買い替え費用を投資に回すと、必要な時期に相場が下がっていた場合、取り崩しの判断が苦しくなります。
まずは毎月の生活費を把握し、病気、転職、収入減、家電の故障などに備える現金を分けます。生活防衛資金は、増やすためのお金ではなく、家族が焦って借入や解約をしないための待避場所です。
資産運用の相談では、利回りの話より先に、現金として残す金額と使う時期を質問してくれるFPかを見てください。運用の提案力は、商品を多く示すことではなく、家計が崩れない線を一緒に引けることに表れます。
NISAや投資を始める前に、夫婦で確認したい将来の使い道
投資を始める目的は、老後だけとは限りません。ただし、目的が曖昧なまま積立額を決めると、住宅購入や教育費のタイミングで止めるべきか迷います。
夫婦で次の順に書き出すと、話し合いが具体的になります。
5年以内に予定する大きな支出
子どもの進学や働き方で変わる支出
老後に残したい生活水準
毎月、無理なく継続できる金額
金融商品を選ぶことはゴールではありません。家族の予定が変わっても、住宅、教育、老後の優先順位を見直せる家計こそが、将来への強い備えになります。
こんなメールが届いたら要注意。FP相談で見落としたくない提案の見極め方
住宅、教育資金、保険、資産運用を同時に考え始めると、早く答えを出したくなります。その焦りにつけ込むように、面談直後から契約を促す連絡が続けば、いったん立ち止まってください。良い相談は不安を煽るのではなく、家族の目的と家計の余力を整理するところから始まります。
相談者から届きやすい不安の例「無料と聞いたのに契約の話が中心でした」
無料相談には、相談料を受け取らず、保険会社や金融会社からの手数料で運営される形もあります。それ自体が悪いわけではありません。ただし、収益の仕組みを説明しないまま、特定の商品や契約の話だけが進む場合は注意が必要です。
たとえば住宅購入前の夫婦が、教育資金の相談をしたにもかかわらず、毎月の生活費、住宅ローン、車の買い替え、働き方の変化を確認されないまま保険加入を勧められたとします。その提案は、その家庭に必要な保障ではなく、販売しやすい商品から逆算されている可能性があります。
確認したい項目を、面談前に夫婦で共有しておくと安心です。
| 確認項目 | 受け止め方の目安 |
|---|---|
| 相談料と収益源 | 手数料の有無を明確に説明できるか |
| 提案の根拠 | 家計、資産、将来計画を確認した上で話すか |
| 契約しない選択 | 保留や比較を自然に認めるか |
| 面談記録 | 話した目的と次回までの宿題が残るか |
商品の話ばかり進む相談と、ライフプランから整理する相談の違い
商品の説明が上手でも、家計全体の設計ができているとは限りません。ライフプランニングでは、まず子どもの進学時期、住宅購入後の返済、夫婦の収入変化、親の介護、老後の生活を時系列で置きます。財布を用途別に分ける前に、財布そのものに毎月いくら入るのかを確かめる作業です。
業界人の目線では、提案力は商品知識の量よりも、提案しない理由まで説明できるかに表れます。生活防衛資金が不足している家庭に、長期の資産運用だけを急がせない。住宅費が重い家庭に、保障額だけを増やさない。この順序を守るFPは、将来の変化も含めて相談を扱っています。
「今日決めれば有利です」と急かされたときに確認したいこと
期限がある制度や条件は存在しますが、家族の大きな契約まで即決する理由にはなりません。急かされたら、次の質問をしてください。
今日契約しない場合、具体的に何が変わりますか
比較できる選択肢と、それぞれの注意点は何ですか
解約時の負担、保障が続く条件、運用上のリスクは書面で確認できますか
住宅、教育、老後の優先順位が変わった場合、見直せますか
返答を急がせず、資料を持ち帰る時間をくれるかも接客態度の重要な評価軸です。浜松市や静岡県西部で相談先を探す際は、資格やレビューだけで決めず、目的を言葉にする面談があるかを確かめてください。
浜松市でファイナンシャルプランナー事務所を選ぶなら、資格より先に確認したい7つの条件
資格や経歴は安心材料ですが、それだけで相談の質は決まりません。住宅購入を入口にしても、子どもの教育資金、車の買い替え、保険、資産運用、老後まで同じ家計で受け止められるかが大切です。借入可能額を示されても、暮らし続けられる予算になっていなければ、家は家計の重荷になります。
確認したい7条件は、相談範囲、提案の根拠、面談方法、料金、商品販売との関係、継続支援、夫婦への対応です。
家計、住宅、保険、老後のどこまで相談できるか
相談内容が保険の加入やローンの紹介だけに寄ると、家計全体の優先順位は決まりません。初回予約時に、住宅費と教育資金、生活防衛資金、老後資金を一枚のライフプランで確認できるかを尋ねましょう。
| 確認項目 | 見るべきポイント |
|---|---|
| 住宅 | 購入後の固定資産、修繕、車の費用も扱うか |
| 保険 | 商品の前に必要保障を整理するか |
| 資産運用 | 毎月の余力と目的を確認してから提案するか |
| 老後 | 年金だけでなく働き方の変化も織り込むか |
対面、オンライン、自宅訪問。自分たちが続けやすい面談方法か
夫婦の片方だけが面談すると、家を優先したい人と教育や働き方を優先したい人の本音が置き去りになりがちです。浜松市や静岡県西部で対面相談を選ぶ場合も、繁忙期はオンラインを使えるか、子ども同席への配慮があるかを確認してください。続かない立派な計画より、見直せる現実的な計画のほうが家計を守ります。
料金、予約方法、商品契約の有無、相談後のサポートを確認する
無料相談と有料相談の差は、金額だけではありません。どこから報酬が発生し、契約しない選択をしても相談が完結するのかを、予約前に確かめる必要があります。急な決断を促す営業より、比較する時間を渡してくれる対応を選びましょう。
| 質問 | 安心につながる回答 |
|---|---|
| 料金はいつ発生するか | 初回から継続まで明確 |
| 商品契約は必要か | 相談のみでも利用可能 |
| 面談後はどうなるか | 行動順と見直し時期を共有 |
| 担当変更は可能か | 相性が合わない場合の説明がある |
静岡県西部で相談先を比較するときに、夫婦で共有したいチェック項目
比較は口コミの評価や雰囲気だけで終えず、夫婦で同じ質問を持って進めます。業界人の目線では、説明が上手いことより、数字の前提を言葉で確認し、迷いを急かさない姿勢に相談品質が表れます。
将来の希望を先に聞いてくれるか
家計の不足だけでなく、使いたいお金も扱うか
資格、経験、対応地域を公開しているか
保険や金融商品の販売目的を説明するか
出産、転職、介護後も見直せる設計か
相談先は、正解を代わりに決める場所ではありません。家族の目的を整理し、納得して選べる状態をつくる相手かどうかで選んでください。
初回相談をムダにしないために。持参したい資料と聞くべき質問
住宅、教育資金、保険、資産運用を一度に相談するとき、資料が完璧である必要はありません。むしろ、分からない数字を分からないまま持ち込むことが、将来の不安をほどく第一歩です。初回面談の目的は契約を決めることではなく、家族にとっての優先順位と、確認すべき課題を見つけることにあります。
家計、住宅、保険、資産を見える化するための準備物
家計簿を細かくつけていなくても、給与明細や通帳履歴から毎月のお金の流れは確認できます。浜松市周辺では車を複数台所有する世帯もあり、住宅費だけでなく、車検・買い替え・駐車場を含めた移動費が家計に与える影響を見落とせません。
持参資料は、数字の正確さよりも「今の全体像」が分かることを優先してください。
| 確認したい項目 | 持参すると役立つもの |
|---|---|
| 収入と支出 | 給与明細、家計簿、通帳やカード明細 |
| 住宅購入 | 物件資料、見積書、ローン返済予定表 |
| 保険 | 保障内容が分かる書類、更新案内 |
| 資産と負債 | 預貯金残高、投資口座、奨学金やローン残高 |
| 将来の希望 | 進学の考え方、働き方、住み替え希望のメモ |
資料がそろわない場合も、月々の生活費、貯蓄額、住宅予算だけは夫婦それぞれの認識を書き出しましょう。食い違いは失敗ではなく、ライフプランニングで最初に扱うべき大切な情報です。
ファイナンシャルプランナーに聞くべき質問と、聞かなくてもよい質問
良い相談は、答えを急いでもらう場ではなく、判断の根拠を共有する場です。資格の有無や経験年数の確認に加え、どの順番で家計を整理し、提案に至るのかを聞いてください。
商品を提案する前に、家計と将来設計をどこまで確認しますか
住宅、教育、老後、介護の予定が変わった場合は、プランを見直せますか
相談料、契約時の報酬、継続サポートの費用はどうなりますか
今回は契約しない選択でも、相談内容を持ち帰れますか
提案のメリットだけでなく、家計への負担や注意点も説明されますか
一方で、初回から特定の保険や金融商品が自分に最適かを決めようとする質問は急ぎすぎです。生活防衛資金が不足しているのに運用だけを始めても、急な休職や車の故障で取り崩せば、家計は揺らぎます。まずは目的、期限、毎月残せる余力を確認しましょう。
面談後に「相談してよかった」と判断できる3つの基準
面談後、すぐに安心感だけで判断しないでください。提案力は話しやすさだけでは測れません。次の3点が残っているかを夫婦で確認すると、相談の評価がしやすくなります。
- 住宅予算ではなく、暮らし続けられる返済額の考え方が分かった
- 教育資金、保険、資産形成の優先順位を決める材料が増えた
- 次回までに確認する数字や、夫婦で話すべきことが明確になった
地域の事業者比較を支援する立場から見ると、最も信頼しやすいのは、不安をあおらず、契約しない選択も含めて次の行動を整理してくれる相談先です。焦って決めない姿勢こそ、家族の将来を守る強い資金管理になります。
将来の不安を、予約前の焦りで決めないために
住宅会社から資金計画を急かされたり、子どもの進学費用が気になったりすると、早く答えを出したくなります。しかし、住宅ローン、保険、資産運用は、一度決めると家計に長く影響します。予約は契約ではありません。まずは夫婦の希望を整理し、その希望を丁寧に扱うFPかどうかを確かめてください。
相談先を選ぶ前に、夫婦それぞれが書き出しておきたい希望
夫婦で同じ家計を見ていても、家を優先したい人、働き方の余白を残したい人、教育資金を厚くしたい人では答えが変わります。意見をそろえるより、違いを見える化することが先です。
| 書き出す項目 | 確認したい内容 |
|---|---|
| 住まい | 購入時期、希望地域、車の台数、修繕への備え |
| 子ども | 希望する進路、習い事、教育費の考え方 |
| 働き方 | 転職、時短勤務、育休、収入減への許容度 |
| 老後 | 何歳頃まで働くか、住み替えや介護の希望 |
| お金 | 毎月の余力、預貯金、不安な支出 |
資料が完璧でなくても構いません。家計簿、給与明細、保険証券、住宅ローンの見積もりなど、現状が分かるものを持参すれば、相談は机上の話で終わりにくくなります。
自分たちに合わない提案を断ることも、ライフプランを守る選択
無料相談でも有料相談でも、提案の根拠を聞く姿勢が欠かせません。特に、初回から保険加入や金融商品の契約へ進めようとする場合は、住宅費、生活防衛資金、教育資金、老後資金を並べて確認したかを尋ねてください。
断るときは、迷いを説明しすぎる必要はありません。
家計全体を夫婦で持ち帰って検討します
商品ではなく、先に資金計画を整理したいです
今日の契約は希望していません
比較したうえで必要なら連絡します
良いアドバイザーは、契約しない判断も尊重します。不安をあおる営業より、質問への説明が分かりやすく、次回までに考えることを整理してくれる担当者を選びましょう。
地域の事業者選びを支援する視点から見る、比較情報の使い方
地域事業者の比較情報を扱う立場から見ると、レビューの件数や資格だけで相談先を決めるのは危険です。評価は接客態度や雰囲気を知る参考になりますが、自分たちの住宅、家計、保険、資産管理まで扱えるとは限りません。
比較するときは、料金、面談方法、対応地域、商品販売との関係、相談後のサポートを同じ条件で並べてください。浜松市や静岡県西部で対面相談を希望するなら、継続面談の場所やオンライン対応も重要です。焦って予約するより、将来の目的を一緒に言葉にしてくれる相手を選ぶことが、暮らしを守る最初の一歩になります。
この記事を書いた理由
著者 – 小野 祥宏(おの よしひろ)
株式会社センタリング 代表取締役社長(CEO)
本記事は、地域事業者の情報発信や比較検討の導線づくりに携わってきた小野が、浜松市でFP相談先を探すご家族の迷いを踏まえて執筆したものであり、生成AIによる自動作成ではありません。
地域密着型の事業者支援では、「何を基準に選べばよいか分からないまま問い合わせた」という声に触れる機会があります。とくに住宅、教育、保険、資産形成が重なる時期は、目の前の返済額や商品だけで判断すると、家族が本当に望む暮らしとのズレが後から見えてきます。私はSEOやMEOを通じて、比較情報が予約を急がせるためではなく、納得できる選択を支えるためにあるべきだと考えてきました。そこで本記事では、浜松市・静岡県西部で5つの相談先を比較する前に、夫婦で将来の目的を整理し、提案内容・料金・商品契約との関係・面談後の対応まで確認できるよう構成しています。焦りではなく、家族の計画を軸に相談相手を選んでほしいという思いで執筆しました。