老後資金の不安を資産運用だけで解消しようとすると、退職金の使い道、年金見込み、住宅ローン、住宅修繕費、保険、相続の優先順位が抜け落ち、手元に残すべき現金まで運用へ回してしまうおそれがあります。特に50代前後の夫婦は、片方だけがFPへ相談し、帰宅後に方針がまとまらないケースも少なくありません。
浜松市中央区には、対面相談ができる独立系ファイナンシャルプランナー、保険や資産運用を扱う総合窓口、オンライン対応の無料相談など複数の選択肢があります。選ぶ基準は「無料か有料か」だけではなく、何を整理したいか、商品や保険の提案を受ける可能性があるかです。
この記事では、おすすめ5選を探す前に押さえたい相談先の比較軸、年金・住宅・ローンを含めた資産形成の考え方、面談前に準備すべき資料、予約時に確認したい質問を整理します。静岡・浜松で老後の相談先を選び、セミナーや初回相談で急いで判断しないための実務的な基準を確認してください。
- 浜松市中央区の老後・資産形成を相談できるファイナンシャルプランナーおすすめ5選
- 浜松市中央区で老後・資産形成を相談できるファイナンシャルプランナーを探す前に知りたいこと
- 老後資金の相談先は無料か有料かよりも相談の目的で選ぶ
- 浜松市中央区で相談先を比べるためのチェック表
- 資産運用の相談で見落とされやすいマイホームと住宅ローンの問題
- 相談当日に話が進まない人と進む人の決定的な違い
- 相談で起こりがちなトラブルと失敗しないための解決策
- 中央区周辺で相談先を選ぶなら確認したい五つの質問
- 地域の相談情報を比べるときに見落としたくない更新日の視点
- 相談先探しで迷った人へ 地域情報を分かりやすく整理する編集方針
- この記事を書いた理由
浜松市中央区の老後・資産形成を相談できるファイナンシャルプランナーおすすめ5選
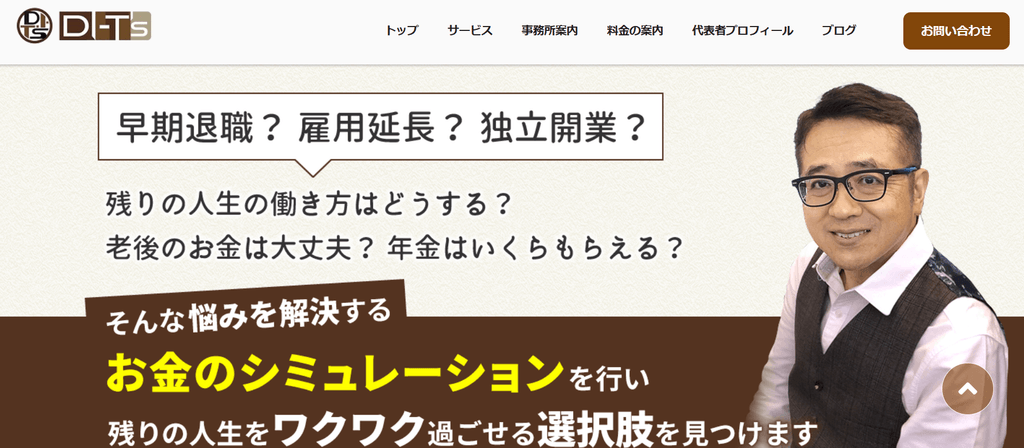
DI-T’s FP オフィス
| 項目 | 内容 |
|---|---|
| 住所 | 静岡県浜松市中央区板屋町102番15号 |
| 電話 | 0535716709 |
| Webサイト | https://di-ts.jp |
| メニュー | ファイナンシャルプランニング 不動産仲介、エージェント 生命保険販売、エージェント エンジニアリングアドバイス |
| 特徴 | DI-T’s FPオフィスは、これからの人生30年を見据え、お金の不安や将来の選択肢を整理するファイナンシャルプランニングを行うFPオフィスです。特に、転職や早期退職、独立開業、老後の生活、資産形成など、人生後半のライフプランに関する相談を得意としています。特徴は、目先の問題だけでなく、相談者が抱える本質的な課題を見える化し、現在のお金の流れや将来の収支をシミュレーションしたうえで、オーダーメイドの「ライフ・シナリオ」を作成すること。独立系FPとして特定の金融機関などに縛られず、相談者の希望や将来を重視した提案を行っています。資産形成・資産運用・生命保険など幅広い分野から、長期的な人生設計をサポートしています。 |
FPoffice結い
浜松市中央区中沢町にある、鈴木幸子氏が代表を務める地域密着型のFPオフィスです。ライフプランニングを軸に、老後資金、退職金・企業年金の受け取り方、公的年金、資産形成、終活、相続まで幅広く相談できます。住宅購入や保険、家計管理も含めて将来のお金を整理したい人に適した窓口です。初めての人はZoomによるオンライン相談を30分無料で利用できます。
浜松ファイナンシャルプランナーズ事務所
浜松市中央区上島に拠点を置く、保険・家計・資産形成に関する相談に対応するファイナンシャルプランナーズ事務所です。個別相談に加え、初心者にも分かりやすいお金の講座やマネーセミナーを開催している点が特徴です。老後資金の準備、保険の考え方、資産運用の基礎などを学びながら、自分に合う備えを検討したい人に向いています。相談内容や費用、予約方法は事前に確認しましょう。
マネーキャリア
マネーキャリアは、オンラインまたは訪問形式でFPに相談できるサービスです。老後資金、年金、家計管理、保険の見直し、NISA・iDeCoを含む資産形成、住宅購入、相続税など、ライフステージに応じたお金の悩みを幅広く扱います。将来必要となる資金を見える化し、目標から逆算したライフプランを考えたい人に便利です。相談は何度でも無料とされ、対面来店が難しい人にも利用しやすい選択肢です。
ブルーミング株式会社
浜松市中央区参野町に浜松店を置くFP事務所で、ライフデザインの考え方を重視した相談を行っています。家計、資産運用、保険、住宅ローン、公的年金、相続などを総合的に捉え、価値観や将来像に沿った資金計画を考えられる点が特徴です。NISA・iDeCoの仕組みを知りたい人、退職金の運用を検討したい人、老後もゆとりある家計を目指したい人に適しています。30分の無料相談も用意されています。
浜松市中央区で老後・資産形成を相談できるファイナンシャルプランナーを探す前に知りたいこと
老後のお金は、預金残高だけを見ても答えが出ません。退職前後の家計では、年金が始まる時期、住宅ローンの残高、住まいの修繕、保険の保障、親の介護など、財布の出口が同時に動きます。浜松市中央区でファイナンシャルプランナーを探す際は、運用商品を先に選ぶのではなく、暮らし全体を整理できる相談先かを見極めることが出発点です。
老後資金の不安は資産運用だけでは解決しない
資産運用は老後資金づくりの手段の一つですが、生活費の不足を急いで埋める魔法ではありません。例えば、退職金を運用に回した後で屋根や給湯器の交換が必要になれば、値下がり時に資産を取り崩す場面もあります。
現場では、運用の相談から始めたものの、家計の固定費や保険料を見直す余地が先に見つかるケースがあります。まずは、お金を増やす話と、お金が出ていく話を同じ机に並べましょう。
毎月の生活費と年に数回の大きな支出
公的年金の見込み額と受給開始時期
預貯金、投資資産、退職金の使い道
住宅、車、介護など将来の支出候補
保険で備える範囲と自分で払える範囲
相談先には、家計の見直しだけでなく、年金、住宅、ローン、保険、相続まで話題にできるかを確認すると、面談の質が変わります。
年金、マイホーム、住宅ローン、保険を一枚の計画にまとめる
資料が別々だと、家計は実際より余裕があるようにも、苦しいようにも見えます。ねんきん定期便、住宅ローン返済予定表、保険証券、資産残高を持ち寄り、時系列で並べることが重要です。夫婦で参加すれば、片方しか知らない契約や希望も表に出せます。
| 確認するもの | 見るべきポイント |
|---|---|
| 年金 | 受給開始時期と見込み額 |
| 住宅ローン | 完済年齢、金利、繰上返済の条件 |
| 保険 | 保障の終了年齢と保険料 |
| 資産 | 生活費に使う分と長期運用に回す分 |
住宅ローンの繰上返済と運用は、単純な勝ち負けではありません。手元資金が薄くなる返済は、急な修繕費への対応力を下げることがあります。静岡の地域事情を含め、持ち家を維持する費用まで試算に入れてもらう視点が欠かせません。
50代からの資産形成は増やす前に使う時期を決める
50代の資産形成では、何にいくら使う予定かで運用方法が変わります。数年以内に使う住宅修繕費と、20年以上先の生活費を同じ値動きのある資産に置くと、必要な時期に売却を迫られる恐れがあります。
資金は目的別に分けると、相談内容が格段に具体化します。
近い将来に使う生活防衛資金
退職直後の生活や旅行に使う資金
長期で備える老後の資産
介護や相続など未確定の支出に備える資金
セミナーは情報収集の入口になりますが、その場で契約を決める場所ではありません。提案を受けた際は、元本割れの可能性、手数料、途中で使う場合の条件を持ち帰り、家族に説明できる形にしてから判断しましょう。
老後資金の相談先は無料か有料かよりも相談の目的で選ぶ
老後のお金を相談するとき、料金だけで窓口を選ぶと話が遠回りになります。浜松市中央区でFPを探す50代前後の世帯では、資産運用が気掛かりでも、面談で整理すべき本丸は年金、住宅ローン、保険、退職金、親の介護費まで重なることが少なくありません。まずは、何を持ち帰りたいかを決めましょう。
| 相談の目的 | 向く相談形態 | 面談で確認したい成果 |
|---|---|---|
| 家計や保険の現状把握 | 無料相談も候補 | 固定費の見直しポイント |
| 退職後の資金計画 | 有料相談も検討 | 収支と資産の長期整理 |
| 相続・住み替えを含む判断 | 専門家連携型 | 論点と相談先の切り分け |
無料相談が向くのは家計や保険の見直しを始めたい人
無料相談は、家計のどこに無理があるのか、加入中の保険が今の生活に合っているのかを知る入口として役立ちます。資料が揃っていなくても、毎月の支出や住宅費を話すだけで、次に確認すべき項目が見えてきます。
ただし、無料である背景には、保険や金融商品の取扱い、提携先からの報酬など、相談先ごとに異なる仕組みがあります。これは良し悪しではなく、提案の前提を把握するための情報です。初回面談では契約を決めず、提案内容を夫婦で持ち帰る余白をつくってください。
有料相談が向くのは退職金や相続まで含めて整理したい人
退職金の受け取り方、年金の見込み額、住宅の修繕費、相続で引き継ぐ可能性のある資産まで並べるなら、有料相談の価値が出やすくなります。相談料は時間への支払いではなく、散らばった数字を生活設計へつなぐ作業への対価と考えると分かりやすいでしょう。
確認したいのは料金額だけではありません。家計表、キャッシュフロー表、資産一覧など、面談後に何が残るのかが重要です。口頭の助言だけでは、帰宅後に家族へ説明しにくく、判断が止まりがちです。
商品提案を受ける可能性は予約前に確認する
予約時に遠慮なく、次の点を質問してください。
保険や投資商品の提案・販売はありますか
商品を契約しない場合でも相談できますか
年金、住宅ローン、退職金をまとめて試算できますか
税金や相続は、どの専門家と連携しますか
オンライン面談に配偶者も参加できますか
資産運用には元本割れの可能性があります。高い利回りの話だけで判断せず、いつ使うお金かを先に分けることが、老後資金を守る土台になります。
「無料だから危険」「有料だから中立」と決めつけない
無料でも説明が丁寧で比較を急がせないFPはいます。有料でも、相談範囲や継続費用が曖昧なら確認が必要です。見るべきなのは料金のラベルではなく、報酬の仕組み、提案の根拠、断る時間を確保できる対応かどうかです。
相談先選びは、資産を預ける相手を決める作業ではありません。家族が納得して次の一歩を踏み出せるよう、情報を整理する相手を選ぶ作業です。
浜松市中央区で相談先を比べるためのチェック表
相談先選びで見るべきなのは、初回無料かどうかだけではありません。退職前後の家計では、年金、住宅ローン、保険、預貯金、退職金がつながっています。窓口ごとの役割を比べ、自分たちの話を最後まで整理できる相手かを見極めましょう。
| 確認項目 | 予約前に見るポイント | 見落とした場合の困りごと |
|---|---|---|
| 面談方法 | 来店、訪問、オンライン、家族同席の可否 | 配偶者と認識を共有できない |
| 相談範囲 | 年金、住宅、資産運用、相続まで扱うか | 話が分断され、判断が遅れる |
| 費用 | 初回だけでなく継続相談や資料作成の料金 | 想定外の費用が発生する |
| 販売方針 | 保険や金融商品の提案・販売の有無 | 比較前に契約を急ぎやすい |
所在地と対面・オンライン対応を確認する
浜松市中央区内でも、駅周辺、上島方面、住宅地では通いやすさが変わります。仕事帰りに一人で相談するのか、休日に夫婦で参加するのかで、選ぶべき場所は異なります。
オンライン面談は便利ですが、保険証券やローン返済予定表を画面共有できる環境が必要です。対面なら資料を並べて全体像を確認しやすく、オンラインなら遠方の子どもも参加しやすい利点があります。予約時には、家族の同席、資料の事前送付、面談時間の目安まで確認すると安心です。
老後、年金、資産運用、相続、住宅購入の専門分野を見比べる
ファイナンシャルプランナーにも得意分野があります。資産運用に強くても、住宅修繕費や相続時の資金移動まで視野に入れるとは限りません。老後資金は投資の成績表ではなく、暮らしが続くかを確認する設計図です。
特に50代では、増やす資産と、数年以内に使う資産を分けて考える必要があります。たとえば外壁修繕や車の買い替えに使う予定のお金まで運用へ回すと、値下がり時に売却を迫られることがあります。年金見込み、住居費、介護への備えを含めて試算するかを尋ねてください。
初回料金だけでなく相談後に受け取れる提案内容を見る
無料相談は、家計や保険の入口として役立ちます。一方、有料相談では収支表、資産一覧、老後資金の試算、行動順序など、持ち帰って夫婦で検討できる資料が得られる場合があります。料金の高低ではなく、何が残るかが大切です。
確認したい質問は次の3つです。
面談後に家計や資産を整理した資料は受け取れますか
商品を契約しない場合でも相談を継続できますか
税金や相続は、必要に応じて他の専門家へつなげてもらえますか
提案書があっても、その場で署名する必要はありません。家に持ち帰り、生活費や家族の希望と照らし合わせる時間を確保しましょう。
セミナー実績は相談の相性を判断する材料の一つにする
セミナーは、話し方や説明の深さを知る入口になります。ただし、参加者向けの内容と個別相談の質は別です。利回りだけを強調する内容より、年金、保険、住宅ローン、資産の使い分けまで扱っているかを見てください。
業界の情報発信を見てきた立場では、難しい言葉を並べる人より、家計の弱点を生活の場面に置き換えて説明できる人ほど、相談後の行動につながりやすいと考えます。所在地や料金は変わることがあるため、予約直前に公式案内を確認する習慣も、老後資金を守る大事な一歩です。
資産運用の相談で見落とされやすいマイホームと住宅ローンの問題
老後の資産形成を考える際、預貯金や保険だけを並べても、住まいにかかるお金が抜けていれば計画は崩れます。浜松市中央区で相談先を探す50代前後の世帯では、住宅ローン残高、固定資産税、設備更新費を年金生活後まで見通せていないケースが少なくありません。
家は安心の土台ですが、同時に長期の支出を生む資産です。ファイナンシャルプランナーには、運用商品の話だけでなく、住居費を含めた家計の耐久力を確認してもらいましょう。
繰上返済と運用は二者択一ではない
ローンを早く減らすか、余剰資金を運用へ回すか。この問いを一方だけ選ぶ問題にすると、手元資金が細りやすくなります。繰上返済は利息負担を抑える効果がある一方、返済した資金は急な介護費や修繕費に使えません。運用には増える可能性がある反面、元本割れもあります。
相談時は、金利、返済期間、手元の現金、退職時期を同じ表に置くことが重要です。
| 確認する項目 | 見落とした場合の影響 |
|---|---|
| ローン金利と残存期間 | 返済軽減の効果を比べにくい |
| 生活費の予備資金 | 急な出費で資産を売却しやすい |
| 運用に回す期間 | 短期で必要な資金まで値動きにさらす |
業界人の目線では、返済額を減らすことより、老後の毎月の赤字を防げるかを先に見るべきです。家計の財布に残すお金を決めてから、返済と運用の配分を検討します。
住宅購入後の修繕費を老後資金から消さない
住宅は購入後にも費用が続きます。屋根や外壁、水回り、給湯設備などは、時期が重なると大きな支出になり得ます。老後資金として積み立てた資産から都度支払うと、旅行や医療、介護に使うはずのお金まで住宅に吸い込まれます。
住宅用の修繕資金を老後生活費と別に分ける
マンションでは管理費・修繕積立金の将来負担も確認する
親の家を引き継ぐ可能性があれば維持費も見込む
保険で補える範囲と、貯蓄で備える範囲も混同しないことが大切です。FPへの相談では、住まいの資産価値より、住み続けるための現金が残る計画かを確認してください。
退職金を受け取った直後に大きく運用する前の確認事項
退職金はまとまった金額になるため、提案を受けると早く運用を始めたくなります。しかし、退職直後は税金、健康保険、年金の受け取り方、住宅ローン、親族支援などの条件が変わりやすい時期です。大きな資金を一度に動かす前に、使う予定のあるお金を先に仕分けます。
当面の生活費と予備費
住宅ローン返済や修繕の予定資金
数年以内に使う車、介護、子世帯支援の資金
長期で値動きを受け入れられる資金
提案された保険や運用商品は、その場で決めず、手数料、解約時の条件、損失が出た場合の影響まで家族で共有しましょう。退職金は増やすための原資である前に、これからの暮らしを守る安全網です。
相談当日に話が進まない人と進む人の決定的な違い
老後資金の相談で差が出るのは、資産運用の知識量ではありません。家計、年金、住宅、保険を同じ時間軸で見せられるかです。資料がなくても相談はできますが、面談が不安の聞き取りだけで終わると、次回までに判断を持ち越しやすくなります。最初の一回を、家族の資産を棚卸しする機会に変えましょう。
ねんきん定期便、保険証券、ローン残高を持参する
FPが老後の収支を考える際、預貯金の額だけでは足りません。公的年金の見込み額、保険料と保障内容、住宅ローンの残高・金利・返済終了時期がそろって、初めて生活設計の土台ができます。スマートフォンで撮影した画像でも構いませんが、数字が読める状態で用意します。
| 持参資料 | 面談で分かること |
|---|---|
| ねんきん定期便 | 年金見込みと受給開始後の収入 |
| 保険証券 | 保険料、保障の重複、満期時期 |
| ローン返済予定表 | 老後まで残る住居費 |
| 預貯金・運用残高 | すぐ使う資金と長期運用できる資金 |
退職金の見込みがあれば、受取予定時期と概算額もメモします。大きな金額ほど、運用に回す前に住宅修繕費や介護への備えと切り分ける必要があります。
毎月の生活費ではなく年間支出で考える
月25万円で暮らせている家庭でも、固定資産税、自動車税、車検、家電買替え、帰省、冠婚葬祭が重なる月があります。毎月の家計簿だけでは、財布から時々まとめて出ていくお金が消えて見えます。前年の通帳やカード明細を見返し、年に一度・数年に一度の支出を拾い上げてください。
住宅の修繕や設備交換
車の購入、車検、任意保険
医療費、親の介護、帰省費
税金、旅行、家族への援助
年間支出を12で割ると、毎月の余剰資金を過大評価しにくくなります。
夫婦で事前に決めたい三つの優先順位
片方だけが面談に出ると、保険の見直しや資産運用の提案を持ち帰った後に話が止まりがちです。正解を決める必要はありません。夫婦で優先順位を共有するだけで、FPへの相談内容が具体的になります。
- 何歳まで働く予定か
- 住まいを維持するか、住み替えるか
- 増やすことと、減らさないことのどちらを重視するか
特に住宅ローンが残る世帯は、繰上返済と運用を感情で二択にしないことが重要です。返済後の生活費、金利、手元資金を並べて検討できる相談先を選びます。
相談者から届きがちな連絡例を予約前の質問に変える
老後が不安なので相談したい、だけでは面談範囲が伝わりません。予約時の一文を変えると、対応できる専門分野、料金、商品提案の有無を確認できます。
年金、住宅ローン、退職金、資産運用をまとめて試算できますか
保険や金融商品の提案・販売がある場合、報酬の仕組みを事前に教えてもらえますか
面談後に、家計や資産の整理結果を資料で受け取れますか
配偶者がオンライン参加することはできますか
答えが曖昧なまま予約を急がないことも、老後のお金を守る行動です。
相談で起こりがちなトラブルと失敗しないための解決策
老後のお金は、運用商品を選んだ瞬間ではなく、家計全体を見渡した瞬間から整い始めます。浜松市中央区でファイナンシャルプランナーへ相談する際は、面談の雰囲気や初回料金だけで決めず、契約後に困らない判断材料を持つことが重要です。
家計を見ずに資産運用だけを始めてしまう
「預金を増やしたい」という相談でも、実際には住宅の修繕、車の買い替え、親の介護、子どもへの援助など、近い将来に使う資金が混在しがちです。使う予定のお金まで長期運用に回すと、必要な時期に価格が下がっている可能性があります。
まずは資産を目的別に分けましょう。投資の話だけで終わらせず、保険、住宅ローン、年間支出を同じ面談で確認できるFPを選ぶと、計画が現実に近づきます。
| 資金の役割 | 確認したいこと |
|---|---|
| 日常生活の資金 | 毎月と年間でいくら必要か |
| 近い将来の資金 | 修繕費、車、介護などの予定 |
| 老後の資金 | 年金で足りない期間と金額 |
| 運用する資金 | すぐに使う予定がないか |
家族に説明できないまま契約を急いでしまう
夫婦の一方だけがセミナーや無料相談へ参加し、その場で保険や運用の提案を受けるケースがあります。帰宅後に「なぜこの方法なのか」を説明できなければ、家族の納得を得にくく、解約や方針変更につながります。
契約前には、提案内容を持ち帰り、配偶者と確認する時間を確保してください。面談には家族がオンライン参加できるか、家計や資産の整理資料を受け取れるかも重要な判断軸です。
この資金は何年後に使う予定か
元本割れした場合でも生活に影響しないか
手数料、継続費用、解約時の条件は何か
商品を契約しなくても相談を続けられるか
高い利回りだけを見て資金を一つに集めてしまう
利回りは、財布に残るお金を約束する数字ではありません。期待できる収益が高い運用ほど、値動きや元本割れの可能性も確認する必要があります。退職金を受け取った直後はまとまった資金を持つため、一つの提案に集中させたくなる場面ですが、生活資金まで同じ箱に入れないことが大切です。
運用先を決める前に、資金の使途、期間、損失への耐性を整理してください。税金や相続が関わる場合は、必要に応じて税理士などとの連携範囲も聞いておくと安心です。
相談先の住所や料金が古い情報のままになっている
中央区周辺の地域情報は、旧区名の表記、移転、料金改定、オンライン面談の開始などで内容が変わることがあります。検索結果や比較記事だけを頼りにせず、予約直前に公式案内で所在地、面談方法、相談料金、対応分野を確認しましょう。
特に初回無料の相談では、無料になる範囲と、継続相談・提案書作成にかかる費用を事前に聞くことが肝心です。情報の新しさまで確認してこそ、相談先比較は失敗しにくくなります。
中央区周辺で相談先を選ぶなら確認したい五つの質問
相談予約は、資産運用の話を聞く場ではなく、老後の暮らしを守る相手か見極める場です。中央区で対面相談を探す場合も、静岡県内のオンライン対応FPを選ぶ場合も、最初の面談前に質問を送っておくと比較しやすくなります。返答の速さより、答えの具体性を見てください。
| 確認する項目 | 見るべきポイント |
|---|---|
| 販売方針 | 保険・金融商品の提案と報酬の関係 |
| 試算範囲 | 年金、住宅、ローン、修繕費まで含むか |
| 専門家連携 | 税金・相続で誰につなぐか |
| 家族参加 | 配偶者がオンライン参加できるか |
| 費用 | 初回後の継続費用と成果物 |
金融商品や保険を提案・販売する可能性はありますか
無料相談では、保険や運用商品の契約時に相談先へ報酬が発生する形もあります。それ自体が悪いのではなく、提案理由と比較対象が説明されるかが重要です。「契約しない場合でも家計や資産の整理を相談できますか」「提案商品以外の選択肢も説明されますか」と確認しましょう。退職金を受け取った直後は、急いで預け先を決めない姿勢が家計を守ります。
老後資金の試算には年金と住居費を含めますか
老後資金は、運用額だけで判断すると見誤ります。ねんきん定期便の見込み額、住宅ローン残高、固定資産税、戸建ての修繕費、賃貸なら家賃を並べて初めて生活費との差が見えます。毎月の支出だけでなく、車検、帰省、家電交換など年に一度の出費も確認対象です。財布からたまに大きく出ていくお金を無視すると、試算はきれいでも暮らしは苦しくなります。
相続や税金の相談はどの専門家と連携しますか
FPは家計、保険、資産運用、住宅ローンを横断して整理する相談相手ですが、税務申告や相続手続きには各分野の資格者が関わります。相続の話題が出た際、「誰が何を担当し、紹介時に費用が発生するのか」を聞いてください。親の介護費や空き家の可能性まで話せる窓口なら、資産を増やす話だけで終わりません。
オンライン面談で家族も参加できますか
夫婦の片方だけで相談し、帰宅後に保険や運用方針が覆るケースは少なくありません。仕事や介護で同席が難しくても、オンライン面談へ別の場所から参加できれば、年金の受給時期や住宅の扱いをその場で共有できます。事前に確認したい優先順位は次の3つです。
何歳まで働く予定か
住まいを維持するか住み替えるか
使わない資産と、途中で使う資産はどれか
相談料金と継続費用は事前に分かりますか
初回料金だけでは比較できません。面談後に家計表、老後資金の試算、資産配分の考え方など、何を受け取れるかを確認してください。継続面談、保険の見直し、セミナー参加に別費用があるかも大切です。業界の情報整理に携わる立場から見ると、料金表があること以上に、相談の終わり方まで説明できる窓口は判断しやすいと感じます。
地域の相談情報を比べるときに見落としたくない更新日の視点
老後資金の相談先を探すとき、料金や口コミだけで決めると、予約直前に所在地や面談条件が違うと分かることがあります。特に退職金、年金、住宅ローン、保険、資産運用をまとめて話したい50代の世帯では、相談先の情報が古いだけで、準備した資料や夫婦の予定が無駄になりかねません。
地域情報は入口に過ぎません。最後は、現在の相談方針と、自分たちの課題に対応できるかを確認して予約へ進みます。
旧区名や過去の住所表記は公式情報で確認する
行政区の再編や事務所移転がある地域では、検索結果、地図情報、過去のセミナー告知で住所表記が異なる場合があります。中央区内と案内されていても、実際の面談場所、駐車場、オンライン対応の可否まで確認しましょう。
確認する画面は、広告や比較ページではなく、相談先が更新している公式案内です。予約フォームの所在地、電話番号、料金表、営業日がそろっているかを見ると、情報の鮮度を判断しやすくなります。
| 確認項目 | 見落とした場合の困りごと |
|---|---|
| 面談場所と駐車場 | 夫婦で来所しにくく、面談時間が短くなる |
| 相談料金と時間 | 初回だけの料金だと思い込む |
| オンライン参加条件 | 離れて暮らす家族が同席できない |
| 取扱分野 | 年金や住宅の話が別相談になる |
住所が合っていても、資産運用だけの相談なのか、家計・保険・ローン・相続まで整理できるのかは別問題です。所在地は安心材料ですが、相談の中身を保証するものではありません。
アクセスランキングより相談内容との相性を優先する
検索上位やアクセスランキングは、相談の相性を示す成績表ではありません。知名度がある窓口でも、退職前後の資金計画より保険の見直しを主な相談領域としていることがあります。反対に、初回相談が有料でも、家計の整理表や老後資金の試算など、持ち帰って家族で検討できる資料を用意する相談先もあります。
予約前には、次の3点を一文で質問すると判断が早まります。
年金見込み、退職金、住宅ローン、資産運用を一度に整理できるか
保険や金融商品の提案・販売があるか
面談後に何を受け取れるか
業界情報を整理する立場から見ると、相談後に夫婦で説明し直せない提案は、内容が良くても実行されにくいものです。家族が納得できる順番で話せる相談先を選ぶことが、契約を急がない防波堤になります。
運用コラムだけで判断せず相談方針を見る
資産運用のコラムが充実していても、その相談先が生活設計をどう扱うかは分かりません。利回りの話が目立つほど、住宅修繕費、親の介護費、車の買い替え、教育支援など、財布から出ていく予定を先に確認したいところです。
セミナー参加後に個別相談へ進む場合も、雰囲気だけで決めず、提案の根拠を尋ねましょう。元本割れの可能性、途中で使う予定の資金、保険との役割分担まで説明されるかが重要です。運用は目的ではなく、老後の暮らしを守るための選択肢の一つです。
相談先探しで迷った人へ 地域情報を分かりやすく整理する編集方針
老後資金の相談先を探すとき、情報量が多いほど決めにくくなります。浜松市中央区でも、保険を入口にするFP、資産運用に強い相談先、住宅ローンや相続まで扱う専門家など、役割は一様ではありません。
大切なのは、派手な実績や利回りの話ではなく、自分たちの家計をどこまで一緒に整理できるかです。退職金を預ける前に、年金見込み、住まいの修繕費、親の介護、車の買い替えまで並べる。その順番が、老後の財布を守ります。
検索順位ではなく比較しやすさを重視する
検索結果の上位にあるから、自分に合うファイナンシャルプランナーとは限りません。相談先は、比較できる情報がそろっているかで見極めます。
| 比較する項目 | 確認したい内容 |
|---|---|
| 相談範囲 | 年金、資産、保険、住宅、ローン、相続を扱うか |
| 報酬 | 初回料金、継続費用、商品販売時の扱い |
| 面談方法 | 対面、オンライン、夫婦同席の可否 |
| 提案内容 | 家計表、資産配分、行動計画などを受け取れるか |
| 連携先 | 税金や相続で他の専門家につなげられるか |
たとえば無料相談でも、保険の保障内容を整理したい人には有効です。一方、退職前後で預貯金、企業年金、住宅ローンをまとめて考えるなら、面談時間や成果物を確認したほうが安心です。無料か有料かだけで線を引くと、本当に必要な相談が抜け落ちます。
また、セミナーは知識を得る入口にはなりますが、その場で資産運用を決める場所ではありません。持ち帰って家族に説明できるか。その一歩を置くだけで、契約を急ぐ失敗は減らせます。
株式会社センタリングの小野祥宏が担う情報整理の視点
株式会社センタリングの小野祥宏は、地域事業者の情報発信や集客支援に関わる立場から、相談先を探す人が比較しやすい情報設計を重視しています。個別の投資判断や金融商品の推奨を行うのではなく、相談前に見るべき項目を整理し、選択を急がせないことが役割です。
業界人の目線では、相談先選びで後悔しやすいのは、サービス名や口コミだけを頼りに予約する場面です。所在地、料金、対応分野、販売方針は変わることがあります。予約前に公式案内を確認し、年金と住居費を含めて試算できるかを尋ねてください。迷いを質問に変えられた時点で、老後の計画はもう動き始めています。
この記事を書いた理由
著者 – 小野 祥宏(おの よしひろ)株式会社センタリング 代表取締役社長(CEO)
本稿は、地域事業者の情報発信と集客支援で培った知見を踏まえ、運営者が内容を確認・編集しています。
SEO・MEO支援を通じて、地域の相談先を探す人ほど、検索順位や「無料」の言葉だけでは判断しきれず、住所、料金、相談範囲、オンライン対応などを何度も見比べている場面を見てきました。とくに老後や資産形成は、運用だけでなく年金、住宅ローン、保険、住まいの維持費、家族との考え方まで関わるため、相談先との相性が重要です。私は金融商品の判断を代行する立場ではありませんが、情報が古いまま掲載されていたり、相談内容が分かりにくかったりすると、利用者が比較しづらくなる課題を重視してきました。浜松市中央区で相談先を探す方が、面談前に確認すべきことを整理し、急いで契約せず納得して相談できるよう、本記事を作成しました。