住宅ローンの事前審査額だけで購入予算を決めると、教育費、保険、車の買い替え、住居修繕、老後資金が重なる時期に家計の余力を失うおそれがあります。名古屋市中村区・名駅周辺には、独立系FP事務所、住宅・教育資金に対応する窓口、資産運用まで扱う相談先、無料体験相談など複数の選択肢があります。しかし、「中立」「無料」「独立系」という表示だけでは、家庭に合う相談先か判断できません。
大切なのは、相談料以外の収益源、保険や金融商品の販売・紹介の有無、面談後に受け取れるライフプランや資金計画書、住宅購入を見送る場合にも助言を受けられるかを確認することです。本記事では、無料相談と有料相談の使い分け、家計・住宅・教育・老後・NISAを一つの資金計画として考える視点、名駅周辺のFP事務所・相談窓口を比較する基準を整理します。公式サイトで料金、対応テーマ、アクセス、オンライン面談の条件を確認し、自分の判断に使える相談先を選びましょう。
- 名古屋市中村区の中立な立場で資金計画をサポートするファイナンシャルプランナー事務所おすすめ5選
- 名古屋市中村区で中立な立場から資金計画をサポートするファイナンシャルプランナー事務所を探す人が、最初に迷う3つのこと
- 中立なファイナンシャルプランナーを見極める5つの質問
- 名駅周辺で相談先を選ぶなら、アクセスより先に比べたい項目
- 名古屋市中村区・名駅周辺で相談できるFP事務所と窓口
- 家計、住宅、教育、老後で変わるFP相談の使い方
- こんな相談のすれ違いが起こりやすい
- 相談前に準備すると、面談の質が変わる資料
- FP相談で聞いた答えを、自分の判断に変えるために
- 地域の相談先を比較しやすくする情報の見方
- この記事を書いた理由
- よくある質問
名古屋市中村区の中立な立場で資金計画をサポートするファイナンシャルプランナー事務所おすすめ5選
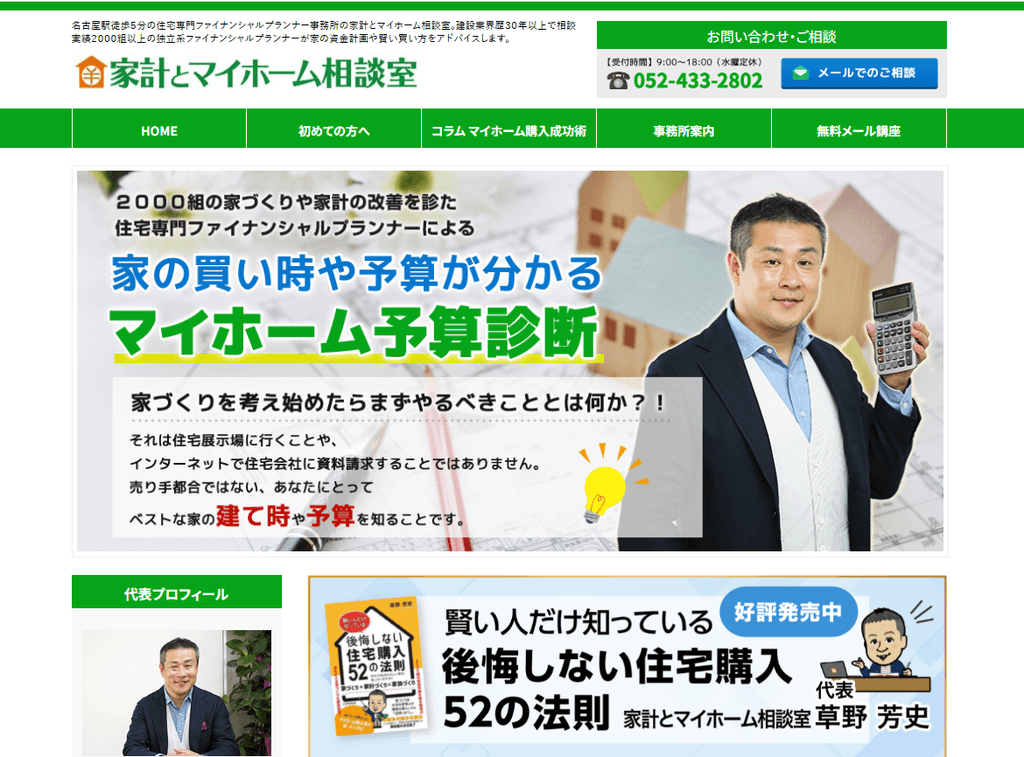
家計とマイホーム相談室
| 項目 | 内容 |
|---|---|
| 住所 | 名古屋市中村区名駅4-15-19 大清ビル4階 |
| 電話 | 052-433-2802 |
| Webサイト | https://my-home-fp.com/ |
| メニュー | ファイナンシャル・プランナー 住宅コンサルタント |
| 特徴 | 家計とマイホーム相談室は、名古屋駅から徒歩5分の住宅専門ファイナンシャルプランナー事務所です。建設業界で30年以上、2,000組を超えるご相談に携わってきた経験をもとに、マイホーム購入に必要な資金計画を中立的な立場でサポートします。住宅ローンの借入可能額と、無理なく返済できる金額は同じではありません。教育費や老後資金、車の買い替え、固定資産税、修繕費なども含め、ご家族の将来に寄り添った家計シミュレーションをご提案します。家の買い時、適正な予算、頭金や住宅ローンの選び方、戸建て・マンション、新築・中古など、後悔しない住まい選びを丁寧にアドバイスいたします。住宅やローン、保険などの商品販売は行わず、お客様の利益を第一に考えます。安心して理想のマイホームづくりを進めたい方は、ぜひご相談ください。 |
ひろえFP社労士事務所
CFP®認定者かつ社会保険労務士の代表が、家計の将来設計を軸に相談を受けるFP事務所です。教育費、住宅取得費、住宅ローン、老後資金、年金、保険、NISA・iDeCo、相続準備まで幅広く対応。キャッシュフロー表を用いて、家族の希望やライフイベントを踏まえた資金計画を考えたい子育て世代に適しています。初回無料相談、オンライン面談、出張相談にも対応しています。
FPバンク株式会社(名駅オフィス)
名駅南にオフィスを構えるファイナンシャルプランニング会社です。現状の家計、暮らし方、将来の目標を丁寧にヒアリングし、資産運用、保険、税金、住宅ローン、教育資金、老後資金、相続・贈与まで総合的な資金計画を提案します。銀行勤務経験などを持つFPが在籍し、一人ひとりの事情に合わせたオーダーメイド型の支援を提供。対面に加え、オンライン相談や継続的なアフターサポートも用意されています。
office Cuddling Fellow
名古屋駅近くで、相続対策や事業承継を中心に、お金に関する相談を受け付けるファイナンシャルプランナー事務所です。生命保険業界での経験やFPとしての相談実績を生かし、相続税対策、親族間トラブルの予防、資金繰り、将来のライフプランニングなどを個別事情に合わせて助言します。個人の資産相談だけでなく、経営支援やマネーセミナーにも対応。事務所相談、出張相談、オンラインでの個別相談を選べます。
FP事務所ストラット
名古屋駅西口から徒歩圏内にある、個人資産相談とマネーセミナーを手がけるFP事務所です。ライフプランシミュレーションの作成を通じて、家計の収支、将来必要になる資金、リスクへの備え、目標実現に向けた準備を可視化する支援を行っています。代表は企業勤務や保険代理店経営、不動産投資などの経験を持ち、資産形成について実践的な視点から相談可能です。スマートフォンやPCで利用できるライフプラン作成支援も案内しています。
名古屋市中村区で中立な立場から資金計画をサポートするファイナンシャルプランナー事務所を探す人が、最初に迷う3つのこと
名駅周辺で資金計画の相談先を探すとき、便利な場所か、無料かだけで決めると、面談後に迷いが増えることがあります。住宅、教育、老後、保険、資産運用は別々の箱ではありません。家計という一つの財布から、同時にお金が出ていく課題です。
中立な立場のFPなら、本当に商品を勧められないのか
中立性は肩書きではなく、報酬の仕組みと面談の進め方で見ます。相談料を受け取る事務所でも、商品販売や紹介に伴う収益がある場合があります。それ自体が悪いわけではありませんが、判断材料として事前に知る必要があります。
初回予約時には、次の点を確認すると話が早くなります。
相談料以外に紹介料や販売手数料が発生するか
特定の保険、住宅ローン、金融商品を扱っているか
購入しない、住宅を見送るという判断も支援対象か
面談後に家計表やライフプランを受け取れるか
| 確認する項目 | 見たいポイント |
|---|---|
| 収益源 | 相談料のみか、紹介・販売報酬もあるか |
| 提案の幅 | 商品購入以外の選択肢も示されるか |
| 成果物 | キャッシュフロー表や改善順位が残るか |
中立とは、何も提案しないことではありません。提案の根拠を数字で説明し、断る選択も残してくれる状態です。
無料相談は怪しい、有料相談なら安全という思い込み
無料相談は、家計の悩みを言語化し、担当者との相性を確かめる入口として役立ちます。一方で、住宅購入予算や教育費を含む長期の資金計画まで作るなら、単発有料や継続支援が合うこともあります。
| 相談形式 | 向く場面 | 確認したいこと |
|---|---|---|
| 初回無料 | 悩みの整理、相性確認 | 面談後の勧誘条件 |
| 単発有料 | 住宅・家計の個別課題 | 時間、作成資料、追加料金 |
| 継続支援 | 家族の変化を含む見直し | 更新頻度、連絡方法 |
料金の安さより、相談の出口を確認してください。60分話して終わるのか、住宅費の上限、貯蓄ペース、見直しの順番まで持ち帰れるのかで価値は変わります。契約を急がせる場面では、その場で決めず、提案書を持ち帰って家族の収支に当てはめましょう。
住宅ローンだけを相談すると、家計の見落としが起きやすい理由
事前審査で示される借入額は、暮らし続けられる額ではありません。購入後は返済に加え、税金、修繕、引っ越し、家具家電、車の買い替えが重なります。子どもの進学時期や働き方の変化も、毎月の余力を大きく動かします。
住宅資金の相談では、物件価格より先に次を並べることが重要です。
現在の手取り収入と固定費
預貯金と生活防衛資金
教育費が増える時期
ボーナス返済に頼らない返済額
老後資金づくりを止めずに済む余力
住宅ローンは家を買うための数字ではなく、家族の選択肢を守るための数字です。次の章では、その数字を誰と確認するかを見極める質問を整理します。
中立なファイナンシャルプランナーを見極める5つの質問
中立性は、資格名や独立系という肩書きだけでは測れません。名駅周辺で相談先を探す際は、保険、住宅ローン、資産運用の提案が、家計全体の計画から出ているかを見極めることが大切です。面談は、提案を受ける場である前に、相談先の考え方を確かめる場でもあります。
相談前に、次の5つをそのまま聞いてみてください。
- 相談料以外の収益はありますか
- 商品販売や紹介による報酬はありますか
- 購入を見送る場合も同じ基準で助言されますか
- 面談後にどのような資料を受け取れますか
- 今日中に決める必要がある提案ですか
相談料以外の収益源を聞く
無料か有料かだけで、良いFP相談かどうかは決まりません。無料相談でも家計の入口を整理するには役立ちますし、有料相談でも成果物が曖昧なら判断材料が残りません。大切なのは、相談窓口が何によって運営されているかです。
保険、証券、住宅ローンの紹介料や販売手数料がある場合、それ自体が悪いわけではありません。ただし、提案の背景を理解しないまま契約すると、家計に合う選択かを比較しにくくなります。
| 確認項目 | 聞く理由 |
|---|---|
| 相談料 | 面談・資料作成・継続支援の範囲を把握するため |
| 販売手数料 | 提案と収益のつながりを理解するため |
| 紹介料 | 住宅や金融機関の紹介があるか確かめるため |
| 商品取扱い | 選択肢が狭まる可能性を確認するため |
住宅購入を控える夫婦なら、借入額の話だけでなく、教育費、車の買い替え、働き方の変化まで並べた資金計画を依頼すると、提案の深さが見えやすくなります。
相談後に受け取れるライフプランや資金計画書を確認する
面談で安心したのに、帰宅後には何を根拠に決めればよいかわからない。これは相談で起きやすいすれ違いです。口頭のアドバイスだけで終わらず、将来の収支を見渡せる資料が残るかを確認してください。
受け取りたいのは、きれいなグラフだけではありません。収入が減った場合、教育費が増える時期、住宅購入後の固定費、老後資金への影響を、前提条件とともに確認できる計画書です。数字は未来を当てる道具ではなく、家族で優先順位を話し合うための地図になります。
契約を急がせる提案には、その場で答えを出さない
保険料の改定、住宅の申込み期限、投資機会などを理由に急がされる場面はあります。しかし、急ぐほど家計の全体像は置き去りになりがちです。契約書へ進む前に、持ち帰って家族と確認する時間を求めてください。
特に住宅ローン、長期の保険、資産運用は、毎月の財布から長く出ていく選択です。比較表、返済予定、解約時の条件、損失が出る場合を確認し、納得できない点は別の専門家にも相談しましょう。中立な支援とは、契約を増やすことではなく、見送る判断も選択肢として残すことです。
名駅周辺で相談先を選ぶなら、アクセスより先に比べたい項目
名古屋駅から徒歩数分でも、相談内容と収益構造が合わなければ、資金計画は前に進みません。通勤帰りに寄れる利便性は魅力ですが、住宅購入、教育資金、老後資金、保険、資産運用を別々に扱う窓口では、家計の全体像が分断されやすくなります。
特に共働きで子育て中の世帯は、住宅ローンの返済額だけでなく、時短勤務、転職、車の買い替え、修繕費など、まだ決まっていない支出まで置いたライフプランが必要です。駅からの距離は最後の比較項目にし、まず相談の出口を確認しましょう。
| 比較項目 | 確認したい内容 | 見落とした場合の懸念 |
|---|---|---|
| 相談テーマ | 家計、住宅、教育、老後、資産形成を横断できるか | 住宅費だけで判断する |
| 収益源 | 相談料、販売手数料、紹介料の有無 | 提案の背景を判断しにくい |
| 成果物 | キャッシュフロー表、優先順位、面談記録の有無 | 聞いて終わる相談になる |
| 相談方法 | 対面、オンライン、継続時の対応 | 家族で確認しづらい |
家計相談、住宅購入、資産形成など対応テーマを確認する
FP相談は、看板に書かれた対応範囲だけでは深さが分かりません。住宅購入に強い相談先でも、購入後の教育費や老後資金まで数字をつなげて確認するとは限りません。
予約前には、次のように聞くと相談の設計が見えます。
住宅ローンの返済可能額を、教育費や老後資金を含めて試算できますか
保険、貯蓄、投資の提案を、家計の優先順位から整理できますか
購入を見送る判断でも、同じ条件で助言を受けられますか
税務や相続が関わる場合、適切な専門家への案内がありますか
借りられる額は審査上の数字です。一方、暮らし続けられる額は、家族の希望と将来の支出を入れた数字です。この差を埋められる窓口かどうかが重要です。
対面相談とオンライン相談は、生活に合わせて選ぶ
対面面談は、住宅ローン返済予定表や保険証券などを並べ、夫婦で同じ資料を見ながら話しやすい方法です。名駅周辺なら仕事帰りに立ち寄れる一方、帰宅時間が遅くなると、急いで判断してしまうことがあります。
オンライン相談は、子どもの就寝後や休日に利用しやすく、夫婦が別の場所から参加できる点が強みです。ただし、画面共有する資料、面談後の記録、通信環境は事前に確認してください。重要な提案ほど、その場で決めず、持ち帰って家計表と照らし合わせる余白を残しましょう。
初回無料、単発有料、継続支援の違いを比べる
無料か有料かではなく、何を持ち帰れるかで選びます。初回無料は悩みの整理や担当者との相性確認に向きます。有料の単発相談は、住宅予算や保険の見直しなど、論点が明確な場面で使いやすい形式です。継続支援は、住宅購入から入居後、教育費の増加まで変化を追いたい家庭に合います。
面談前に、相談時間、追加料金、作成資料、商品販売の有無、相談後の質問対応を確認してください。料金表だけを見るより、家計の地図を持ち帰れるかを見るほうが、相談の価値を見誤りません。
名古屋市中村区・名駅周辺で相談できるFP事務所と窓口
名駅周辺は対面相談の選択肢が多い一方、所在地だけで選ぶと、住宅ローンだけ、保険だけの面談になりがちです。大切なのは、家計の財布全体を開き、住まい・教育・老後まで同じライフプランで確認できる窓口かどうかです。予約前には料金、商品販売や紹介料の有無、面談後の資料、オンライン対応を公式サイトでそろえて比べましょう。
家計、教育資金、住宅ローンをまとめて考えたい人向けの相談先
住宅購入前の共働き世帯は、銀行の審査額を予算と考えないことが出発点です。物件費用のほか、諸費用、固定資産税、修繕、車、習い事、働き方の変化まで入れたキャッシュフロー表を作成する事務所が向きます。
| 確認項目 | 見るべき内容 |
|---|---|
| 住宅資金 | 借入額だけでなく返済後の貯蓄残高 |
| 教育資金 | 進路別の支出と準備時期 |
| 家計 | 固定費、保険、貯蓄率の優先順位 |
| 成果物 | ライフプラン、資金計画書、見直し案 |
A社のような相談窓口を検討する場合も、購入を見送る結論になった際に同じ熱量で助言を受けられるかを聞いてください。この一問で、提案の軸が物件契約なのか、暮らしの継続なのかが見えます。
資産形成や老後資金まで長期で相談したい人向けの相談先
資産運用に強いFPやIFAへの相談では、制度の説明が先行しやすいため、生活防衛資金を残したうえでNISAや年金制度をどう使うか確認します。教育費や住宅購入資金のように数年以内に使うお金まで投資に回すと、必要な時期に値下がりした資産を取り崩す場面が生まれます。
面談では、毎月の積立額よりも、休職・転職時に積立を止めても家計が崩れないかを質問しましょう。老後資金は大きな数字への不安を煽るより、年金、住居費、退職時期、資産の取り崩し順を並べるほうが、現実的な計画になります。
初めてのFP相談で利用しやすい無料体験窓口
無料相談は危険というより、目的を絞れば有効な入口です。家計の悩みを言語化したい、担当者との相性を見たい、必要資料を知りたい場合に活用できます。一方、住宅予算や保険、資産運用を家族の数字で設計するなら、単発有料または継続支援も比較対象です。
面談の最後に契約を迫られても、その場で決める必要はありません。相談だけで終えられるか、報酬の受け取り方、持ち帰れる資料を事前に確認してください。本稿は金融商品の助言ではなく、地域の相談先を比較しやすくする編集情報として案内しています。
家計、住宅、教育、老後で変わるFP相談の使い方
資金計画は、住宅ローン、保険、資産運用を別々に最適化すると崩れやすくなります。共働き世帯では、育休、転職、時短勤務、車の買い替えなど、毎月の家計を揺らす出来事が同時に起こり得るためです。FP相談では、商品選びより先に家族のお金の流れを一枚に並べてもらいましょう。
| 相談テーマ | 最初に確認したい数字 | 見落としやすい費用 |
|---|---|---|
| 家計 | 手取り収入、固定費、貯蓄額 | 特別支出、帰省、車検 |
| 住宅 | 月々の返済額、頭金、諸費用 | 税金、修繕、家具家電 |
| 教育 | 進学時期、準備資金 | 習い事、受験、通学費 |
| 老後 | 年金見込み、資産、支出 | 住まいの修繕、医療・介護 |
家計の見直しでは、保険より先に毎月の支出を並べる
保険料だけを削っても、家計の根本改善にならないことがあります。まずは口座やカード明細から、住居費、通信費、食費、教育費、車関連費、積立額を月単位で可視化します。年払いの保険料や固定資産税のように、毎月は引き落とされない支出も12か月で割り戻すのがポイントです。
相談では、赤字の原因を探すより、黒字に戻せる順番を決めることが重要です。保障の見直しは、生活費、住宅ローンの保障、貯蓄額を確認してからでも遅くありません。財布に穴が空いたまま資産運用を急ぐより、家計の土台を固めるほうが長続きします。
住宅購入前は、物件価格より住み続ける費用を見る
事前審査で示される借入可能額は、家族が無理なく返せる額とは別です。購入時には頭金や諸費用だけでなく、引っ越し、家具家電、税金、管理費、修繕積立金などが重なります。戸建てでも将来の修繕費を自分で確保する必要があります。
特に確認したいのは、片方の収入が減った年でも返済が続くかどうかです。教育費が増える時期とローン返済のピークが重なる場合、購入予算を下げる判断も資金計画の成果です。買えるかではなく、住み続けながら貯められるかを相談の軸にしてください。
NISAやiDeCoは、生活防衛資金を残してから考える
制度を始める前に、急な休職、病気、家電故障、転居に備える現金を確保します。投資に回したお金を、相場が下がった時期に取り崩すと、家計にも心理面にも負担が残ります。
面談では、教育費や住宅購入資金のように使う時期が近いお金と、老後のように長く待てるお金を分けてください。資産形成は、余ったお金を増やす技術ではなく、家族の予定を守ったうえで将来へ回す仕組みです。
こんな相談のすれ違いが起こりやすい
資金計画の面談で起きるすれ違いは、相談者の質問が悪いからではありません。住宅、保険、資産運用は窓口ごとに切り分けられやすく、家計全体の優先順位が置き去りになりがちです。名古屋駅周辺で相談先を選ぶ際も、提案の内容より先に、何を判断したいのかを言葉にしておくことが大切です。
「住宅は買えますか」という質問だけでは、答えが浅くなる
事前審査で示される借入可能額は、返済を続けながら暮らせる金額ではありません。購入時の頭金や諸費用だけでなく、固定資産税、修繕積立、家具家電、引っ越し、車の買い替えまで、支出は購入後に続きます。
さらに共働き世帯では、育児による時短勤務、転職、介護などで収入の形が変わる可能性もあります。住宅ローンだけを見れば通る計画でも、教育資金や老後資金を積み立てる余力が消えるなら、家計にとっては重い選択です。
| 面談で確認したい項目 | 見落とした場合の影響 |
|---|---|
| 購入後の住居費 | 毎月の貯蓄が減る |
| 教育費が増える時期 | 返済と進学費用が重なる |
| 収入が下がる場面 | 繰上返済や運用資金を使う |
| 修繕・車の費用 | 突発支出に対応できない |
面談では、買えるかではなく、購入後も旅行、教育、老後への準備を残せるかまで確認しましょう。住宅を見送る結論にも同じ熱量で向き合う相談窓口かどうかは、中立性を測る重要な材料です。
「保険を減らせますか」の前に、保障の役割を分ける
保険料を下げることだけを目的にすると、必要な保障まで失うおそれがあります。まずは、死亡時の生活費、病気や就業不能時の収入減、医療費への備え、貯蓄で対応できる部分を分けて考えます。
住宅ローンに付く保障、公的な給付、勤務先の制度も確認対象です。保険証券だけを見て判断せず、家計簿、住宅ローン返済予定表、貯蓄額を並べると、保障が重複している部分と不足している部分が見えやすくなります。
何のための保障か
いつまで必要か
貯蓄で補える金額か
収入減が起きた場合に困る期間はいつか
保険を残す、減らす、切り替えるという答えより、家族の財布を守る役割が整理されていることが先です。
「投資を始めるべきですか」に、万人共通の正解はない
資産運用は、将来への備えを育てる手段ですが、数年以内に使う住宅資金や教育資金を置く場所とは分ける必要があります。毎月の家計が赤字だったり、生活防衛資金が不足していたりする状態で始めると、相場が下がった時に必要なお金まで取り崩すことになりかねません。
業界の情報を比較・編集する立場から見ると、制度や商品から話が始まる面談ほど、家計の土台が後回しになる傾向があります。まずは緊急時に使う資金、近い将来の支出、長期で育てる資金の順に置き場を決めることが、提案を自分の判断へ変える近道です。
相談前に準備すると、面談の質が変わる資料
FP相談は、資料がそろっているほど提案の精度が上がります。反対に、保険料や住宅ローン返済額だけを口頭で伝えると、教育費、車の買い替え、働き方の変化といった将来の出費が抜け落ちやすくなります。
完璧な家計簿は必要ありません。大切なのは、家計の現在地と家族の希望を同じテーブルに載せることです。数字が曖昧なままでは、ライフプランは地図のない旅行計画になってしまいます。
収入、貯蓄、固定費、住宅ローンの状況を一覧にする
まずは、世帯のお金の流れをA4用紙1枚程度にまとめます。通帳やアプリ画面をそのまま見せるより、概算でも一覧化したほうが、面談時間を将来設計に使えます。
| 確認項目 | 準備する資料・内容 | 面談で確認しやすくなること |
|---|---|---|
| 収入 | 給与明細、賞与、育休や転職予定 | 返済可能額と貯蓄余力 |
| 貯蓄・資産 | 預金、投資、学資目的の積立 | 生活防衛資金を残せるか |
| 固定費 | 住居費、保険、通信、車、習い事 | 毎月の家計に残る金額 |
| 住宅 | 物件資料、返済予定表、諸費用見積り | 購入後も暮らせる予算 |
| 将来支出 | 教育方針、車、修繕、介護の見込み | 資金不足が起きやすい時期 |
住宅購入前なら、不動産会社や銀行から受け取った資金計画書も持参します。ただし、借入可能額は審査上の数字であり、家族が無理なく返せる額とは別です。固定資産税、管理費、修繕積立金、引っ越し費用、家具家電まで加えると、購入直後の財布から出ていく金額は想像以上に膨らみます。
保険証券、年金の通知、住宅ローンの返済予定表は、保障や老後資金を確認する重要な根拠になります。すべてそろわなくても、足りない資料を面談後の宿題として整理できれば十分です。
家族で譲れない条件をすり合わせる
資金計画は数字だけでは決まりません。夫婦のどちらかが、通勤時間、実家との距離、子どもの教育、仕事の続け方を我慢し続ける計画は、家計が黒字でも続きにくいからです。
面談前には、家族で次の項目を話しておくと、提案が現実に近づきます。
住宅購入を急ぐ理由と、見送れる条件
子どもの進学や習い事にかけたい考え方
転職、時短勤務、独立など働き方の希望
車の保有、旅行、親の支援など暮らしの優先順位
老後に残したい生活費と住まいのイメージ
特に共働き世帯では、片方の収入が一時的に減る場面を計画に入れる必要があります。収入が多い今だけで組んだ住宅ローンは、育休、病気、親の介護で家計の余白を失うことがあります。
相談時には、住宅を買わない選択や予算を下げる選択も同じ熱量で検討してもらえるかを確認してください。中立な相談は、購入や契約へ進ませることではなく、家族が納得して次の一歩を選べる状態をつくることです。
FP相談で聞いた答えを、自分の判断に変えるために
面談で聞いた提案を、そのまま採用する必要はありません。FP相談の価値は、誰かの正解を受け取ることではなく、家族が納得して選べる数字と優先順位を手に入れることです。住宅、教育、老後、保険、資産運用は別々の話に見えて、家計という同じ財布から支払われます。
名駅周辺で対面相談を利用する場合も、オンライン面談の場合も、提案書を持ち帰り、一晩以上置いて家族で見直す時間を確保してください。急いで決めるほど、将来の選択肢は狭くなります。
提案内容を家族の数字に置き換えて確認する
資金計画書に住宅購入予算や積立額が示されていても、その数字が自宅の家計に耐えられるとは限りません。特に共働き世帯は、育休、転職、時短勤務、子どもの進学で収入と支出が同時に動きます。
提案を受けたら、次のように家族の現実へ翻訳します。
| 確認する項目 | 家族の数字への置き換え方 |
|---|---|
| 住宅ローン返済額 | 固定資産税、修繕、駐車場を足した毎月額で見る |
| 資産運用の積立額 | 休職しても半年程度続けられる金額か考える |
| 保険料の見直し | 団体信用生命保険や貯蓄で補える部分を分ける |
| 教育資金 | 公立・私立など希望が変わった場合も確認する |
面談後に受け取る資料では、毎年の収支を並べたキャッシュフロー表だけでなく、前提条件を確認します。昇給、退職時期、住宅の修繕費、車の買い替え、教育方針がどう置かれているかで、同じプランでも意味が変わるためです。
見送る判断をした場合の家計も作れるかは、中立性を見極める実務的な質問になります。購入や契約を前提にしない比較案があれば、提案はぐっと判断材料になります。
税務や相続は、必要に応じて別の専門家にも確認する
FPは家計、保険、年金、住宅、資産形成を横断して整理する相談窓口として役立ちます。一方、個別の税額計算、税務申告、遺産分割の交渉、不動産登記などは、扱える専門家と手続きが異なります。
| 相談したい内容 | 確認先の目安 |
|---|---|
| 家計・ライフプラン・住宅予算 | FP |
| 申告や税額の個別判断 | 税務の専門家 |
| 相続人間の分け方や法的な争い | 法務の専門家 |
| 登記や名義変更の手続き | 登記の専門家 |
資金計画は、ひとつの窓口だけで完結させるより、必要な場面で専門家につなぐほうが安全です。私は地域の相談先を比較・整理する立場として、提案の良し悪しを急いで決めず、数字の根拠と専門領域を分けて確認する姿勢が、家族のお金を守る近道だと考えます。
地域の相談先を比較しやすくする情報の見方
名古屋駅周辺は相談窓口が集まり、徒歩圏かどうかだけで予約先を決めやすいエリアです。しかし、通いやすさと資金計画の相性は別問題です。住宅購入前の夫婦なら、住宅ローンだけでなく教育費、車、保険、老後資金、働き方の変化まで扱えるかを見ます。
中立性は肩書きではなく、収益構造と面談後の行動で確かめます。相談料を払っても商品紹介料が発生する場合はありますし、無料でも特定の商品契約を急がせない窓口もあります。大切なのは、家計に合わない住宅購入を見送る選択肢まで、同じ熱量で検討してもらえるかです。
掲載情報は公式サイトで最終確認する
料金、所在地、オンライン対応、担当者、相談時間は変わります。比較記事や口コミは候補探しの入口として使い、予約直前には各相談先の公式サイトで条件を確認してください。特に初回無料は、面談回数、相談できるテーマ、継続支援の費用まで読むと、予想外のすれ違いを避けられます。
面談前には、次の点を問い合わせると判断しやすくなります。
相談料以外に販売手数料や紹介料を受け取る仕組みがあるか
家計、住宅、教育、資産運用をまとめたライフプランを作成できるか
面談後にキャッシュフロー表や提案書を受け取れるか
契約や金融商品の購入を相談だけで保留できるか
税務、相続、法務が関わる際の専門家連携はどうするか
情報更新日の見落としに注意する
アクセス案内に名古屋市中村区や名駅近くとあっても、相談場所が固定とは限りません。対面の常設オフィス、提携スペース、オンライン中心では予約条件が異なります。掲載日だけで安心せず、希望日時に面談できる場所と担当体制まで確認することが、仕事帰りや子育て中の相談では効きます。
地域情報を探すときは、比較条件をそろえる
複数のFP事務所を比べる際は、印象や口コミの星だけで並べないことが重要です。住宅に強い相談員と、年金や資産形成を長期支援する相談員では、同じ一時間でも得られる提案が変わります。比較軸をそろえると、家計に必要な窓口が見えてきます。
| 比較項目 | 確認する内容 | 向いている人 |
|---|---|---|
| 相談テーマ | 家計、住宅ローン、教育、老後、資産運用 | 課題をまとめて整理したい人 |
| 料金体系 | 無料範囲、単発有料、作成料、継続費用 | 費用と成果物を比べたい人 |
| 収益構造 | 商品販売、紹介料、相談料の扱い | 中立な提案を重視する人 |
| 相談形式 | 対面、オンライン、夜間対応 | 共働きや子育て世帯 |
| 成果物 | 家計診断、資金計画書、返済シミュレーション | 家族で持ち帰り検討したい人 |
資金計画は、誰かの正解を買う場ではありません。提案を自分たちの収入、貯蓄、暮らし方に置き換え、納得して決めるための材料を集める場です。本記事は相談先を比較しやすく整理する編集情報であり、個別の金融・税務・法務判断は各分野の専門家へ確認してください。
この記事を書いた理由
著者 – 小野 祥宏(おの よしひろ)
株式会社センタリング 代表取締役社長(CEO)
本記事は、地域事業者のWeb集客支援で培った比較情報の整理経験と、小野自身の知見をもとに執筆しています。
SEO・MEOを通じて地域のお客様の検索行動を見ていると、「名駅 FP」「住宅ローン 相談」といった短い検索の背景には、住宅購入だけでなく、教育費、保険、老後資金まで含めて家計を崩したくないという切実な迷いがあると感じます。一方で、「無料」「中立」「独立系」といった言葉だけで相談先を選ぶと、相談の目的や提案の受け取り方にずれが生じやすくなります。マーケティングでは、見栄えのよい訴求よりも、提供者の収益構造、対応範囲、相談後に残る資料を確認することが重要です。この考え方はFP選びにも共通します。名古屋市中村区で相談先を探す方が、急かされず、ご家族の数字と希望に沿って判断できるよう、比較すべき項目を具体的に整理しました。
よくある質問
ファイナンシャルプランナーに相談するならどこが良い?
自分の目的と相談先の収益構造が合うFPを選ぶことが重要です。家計改善や住宅予算を客観的に整理したい場合は、相談料を主な収益とする独立系FPや有料相談を検討できます。一方、保険の見直しや資産形成の入口として情報を集めたい場合は、無料相談窓口も選択肢になります。無料・有料を問わず、商品提案の有無、契約を急がせないか、提案内容を数字で説明してくれるかを確認し、複数の相談先を比較しましょう。
ファイナンシャルプランナーに相談する費用はいくらくらいが相場ですか?
FP相談の費用は、初回無料から、単発相談で数千円から数万円程度、ライフプラン作成や住宅購入支援を含む継続相談では数万円以上になる場合まで幅があります。料金だけで判断せず、面談時間、資金計画書の作成、住宅ローン比較、面談後のフォローなど、料金に含まれる内容を確認することが大切です。事前に総額と追加料金の条件を確認し、自分に必要な支援範囲に合うサービスを選びましょう。
FPの無料相談は怪しいですか?
無料相談だから怪しいとは限りませんが、相談料以外の収益源を確認することが必要です。保険や金融商品の販売手数料、提携先からの紹介料などで運営されている場合があり、提案内容に商品紹介が含まれることがあります。利用前に、商品の販売・紹介があるか、相談後に契約を急かされないか、提案を持ち帰って検討できるかを確認しましょう。無料相談は情報収集の機会として活用し、重要な契約は複数の意見と家計全体の数字を確認してから判断することが大切です。